

各位财友,又一家A股老牌龙头,在亏损的泥潭中第三次向港交所发起了冲击。
7月15日, 用友网络科技股份有限公司(600588.SH) 再次向港交所递交招股书,由 招银国际、中信证券 担任联席保荐人 。这是继2025年6月27日、2025年12月29日两次递表失效后,用友网络的 第三次闯关 。
这家曾被称为“云茅”、市值一度超过 1800亿元 的中国ERP龙头企业,如今A股市值已跌至约 301亿元 。2023年至2025年,公司 三年累计亏损约43.5亿元 。
一边是 中国企业软件及服务市场排名第一 的行业龙头地位 ,一边是 连亏三年、短期借款超43亿 的财务困境 。用友网络这场赴港IPO,究竟是战略升级的主动选择,还是一场迫在眉睫的“补血”自救?
01 三次递表:一场“无缝衔接”的资本闯关
用友网络的港股之路,走得并不顺畅。
2025年6月27日,公司首次向港交所递交上市申请,此后 6个月内未能完成聆讯,申请自动失效 。2025年12月29日,公司火速二次递表,同样因未能通过聆讯于2026年6月29日再次失效 。
2026年7月15日,用友网络第三次递交招股书—— 几乎与前一份申请失效无缝衔接 。
三次递表、两次失效、近乎“无缝衔接”的重新递交,凸显出用友网络 赴港融资的急迫性 。2001年已于A股上市的公司,为何如此迫切地寻求“A+H”双重上市?答案藏在财务报表里 。
02 行业第一,为何连亏三年?
从行业地位看,用友网络依然是国内企业软件的“一哥”。
根据弗若斯特沙利文数据,以2025年收入计,用友网络 位居中国企业软件及服务市场首位,市场份额3.8% ;按海外收入计,同样是中国最大的境内企业软件公司 。公司已实现对2025年《财富》中国500强企业中 78% 的客户覆盖 。
但行业龙头的地位,并未能阻止亏损的持续扩大。
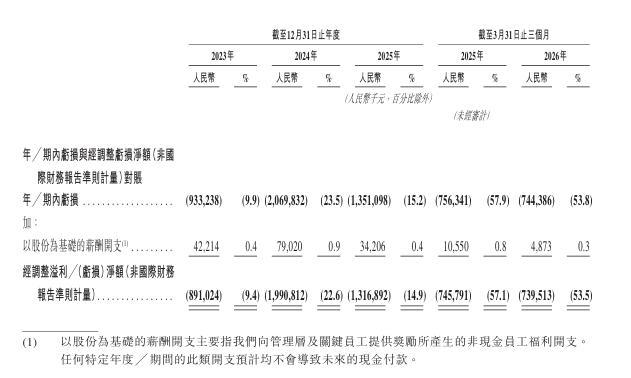
招股书显示,2023年至2025年,用友网络营业收入分别为 94.43亿元、88.17亿元、88.62亿元 ,营收几乎停滞增长 。同期,期内净亏损分别为 9.33亿元、20.70亿元、13.51亿元 ,三年累计亏损约 43.5亿元 。
进入2026年,亏损仍在继续。第一季度营收 13.83亿元 ,净亏损 7.44亿元 。公司预计2026年上半年营收36.5亿至37亿元,同比增长仅 1.9%至3.3% ;归母净亏损预计8亿至9.3亿元,虽同比有所减亏,但亏损规模依然庞大 。
营收停滞、亏损持续,正是用友网络最核心的基本面矛盾。
03 云转型的“代价”:从1800亿到301亿
用友网络的困境,本质上是 一场云转型的代价 。
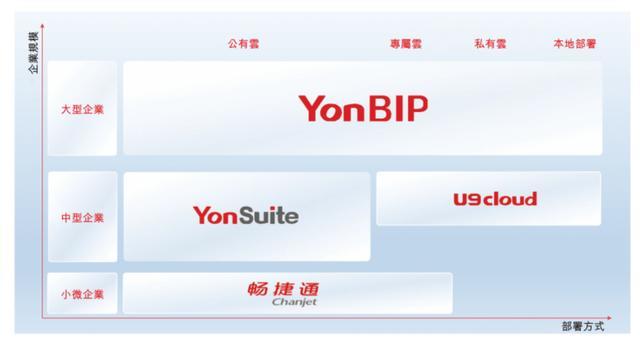
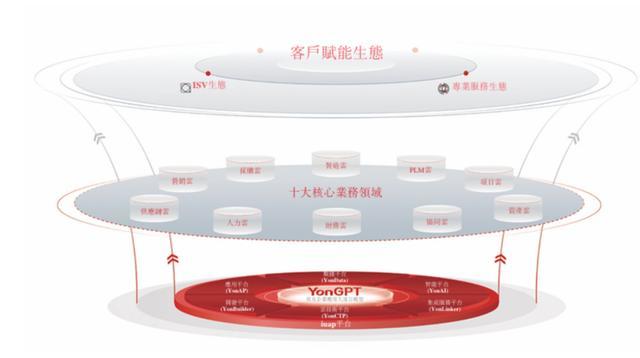
公司已完成从传统ERP软件向“用友BIP商业创新平台”的战略升级 。2025年推出了集成大语言模型YonGPT的“用友BIP企业AI”套件 。云服务收入占比已从2020年的40%左右上升至 2025年上半年的80%左右 。
但业务结构的优化并未带来财务结构的改善 。毛利率从2023年的49.3%降至2024年的46.0%,2025年虽小幅回升至48.2% 。 更令人担忧的是现金流 :经营活动现金流从2020年的16.13亿元一路下滑,2024年一度变为 -2.74亿元 。
债务结构同样令人揪心 。截至2024年末,公司流动负债达 120.17亿元 ,占总负债比例高达86.1%,而账面货币资金仅64.24亿元 。 短期借款高达43.58亿元 。截至2026年一季度末,总负债126.26亿元, 资产负债率已攀升至59.75% 。
流动负债远超流动资产、短期借款逼近44亿元,用友网络的短期偿债压力可见一斑。
与此同时,公司也在主动“瘦身”。2024年员工数量较2023年末减少3666人,2025年前三季度再减2173人,2026年上半年还计入了约 1.7亿元 的离职补偿金 。裁员固然可以压缩成本,但也可能削弱公司的交付能力和研发实力,是一把双刃剑。
04 港股IPO:战略升级还是被动“补血”?
用友网络赴港上市,官方表述是“ 支持全球化2.0战略、优化治理结构、提升品牌国际影响力 ” 。截至2026年3月31日,公司已在境外设立14家分支机构,服务超1800家海外客户,遍及40多个国家和地区 。
但市场更倾向于认为,这是一次迫在眉睫的“补血”自救。有分析指出,港股IPO 预计募资20亿-30亿元 ,部分资金将用于补充流动资金,缓解短期偿债压力 。
本次港股募资将重点用于 AI及其他技术的研发与产品迭代、全球化体系建设、生态伙伴合作平台升级以及潜在的战略投资与收购 。
从更深层次看,赴港上市并不是一个单纯的融资动作,更像是用友网络在 云转型、AI投入与海外扩张并行推进之后,试图借助香港资本平台补齐国际化与股权融资工具的一次再出发 。对企业软件行业而言,全球正处于从“信息化”向“数智化”的范式跃迁期 。用友网络若能在港股成功上市,不仅能获得新的融资渠道,还有望引入国际投资者,改善公司的股东结构和治理水平 。
不过, 连续三次递表、两次失效的历史 ,也说明港交所对用友网络的财务状况和商业模式存在一定的问询和关注 。此次能否顺利通关,仍有待观察。
05 网友经验参考
以下是基于公开信息整理的用友网络IPO核心数据(注:公司于2026年7月15日第三次递表,目前处于“处理中”状态,具体招股时间、发行价、入场费等尚未最终确定):
项目
具体信息
上市进程2026年7月15日第三次递表(2025年6月27日、2025年12月29日两次失效)
联席保荐人招银国际、中信证券
A股代码/市值600588.SH / 约301亿元人民币
A股年内跌幅截至7月17日,年内累计下跌33.48%
行业地位中国企业软件及服务市场第一(市占3.8%);按海外收入计中国最大境内企业软件公司
2023年营收94.43亿元
2024年营收88.17亿元
2025年营收88.62亿元
2023年净亏损9.33亿元
2024年净亏损20.70亿元
2025年净亏损13.51亿元
三年累计亏损约43.5亿元
2026年Q1营收13.83亿元
2026年Q1净亏损7.44亿元
2026年上半年预计营收36.5亿-37亿元(同比+1.9%至3.3%)
2026年上半年预计净亏损8亿-9.3亿元(同比减亏)
2026年Q1资产负债率59.75%
2025年毛利率48.2%
控股股东王文京(合计持股约41.59%)
云服务收入占比约80%(2025年上半年)
AI相关合同签约(2025年)9.1亿元
海外布局14家境外分支机构,超1800家海外客户,覆盖40+国家
募资用途AI及核心技术研发、全球化体系建设、生态伙伴合作平台升级、战略投资及收购
核心优势中国企业软件龙头地位;云服务转型已见成效;AI布局领先;全球化战略明确
潜在风险点连续三年亏损;营收增长停滞;短期借款43.58亿;资产负债率近60%;三次递表两次失效
网友经验参考(不构成任何投资建议,投资有风险,入市需谨慎)用友网络的核心看点是“中国企业软件龙头+云转型+AI布局”的组合,行业地位稳固,云服务收入占比已达80%,AI相关合同签约持续增长。 但需客观看到,公司连续三年累计亏损超43亿,营收增长近乎停滞,短期借款超43亿、资产负债率近60%,财务压力较大。若后续通过聆讯且发行定价合理,且云转型和AI业务能持续推动盈利改善,或具备阶段性观察价值。 建议关注后续聆讯进展及招股定价,重点跟踪盈利拐点信号和债务结构改善情况。
富旺配资提示:文章来自网络,不代表本站观点。